
A relevância da justiça fiscal no cenário económico
Numa conjuntura marcada pela constante evolução dos sistemas tributários e pelo crescimento da atividade económica, a ocorrência de litígios fiscais torna-se um fenómeno cada vez mais frequente. A tributação é um elemento transversal a praticamente todas as operações comerciais, desde a importação de mercadorias até à gestão quotidiana das empresas. Quando surgem divergências entre os contribuintes e a Administração Tributária acerca da interpretação ou aplicação das normas fiscais e aduaneiras, o sistema judicial assume um papel fundamental como garante da imparcialidade e da legalidade.
Neste contexto, a Segunda Secção do Tribunal Administrativo desempenha uma função crucial. Este órgão é responsável por apreciar os recursos interpostos contra decisões proferidas pelos tribunais de primeira instância, assegurando que os direitos dos contribuintes sejam protegidos e que a atuação da Administração Pública esteja em estrita conformidade com a lei vigente.
O funcionamento do sistema de recursos
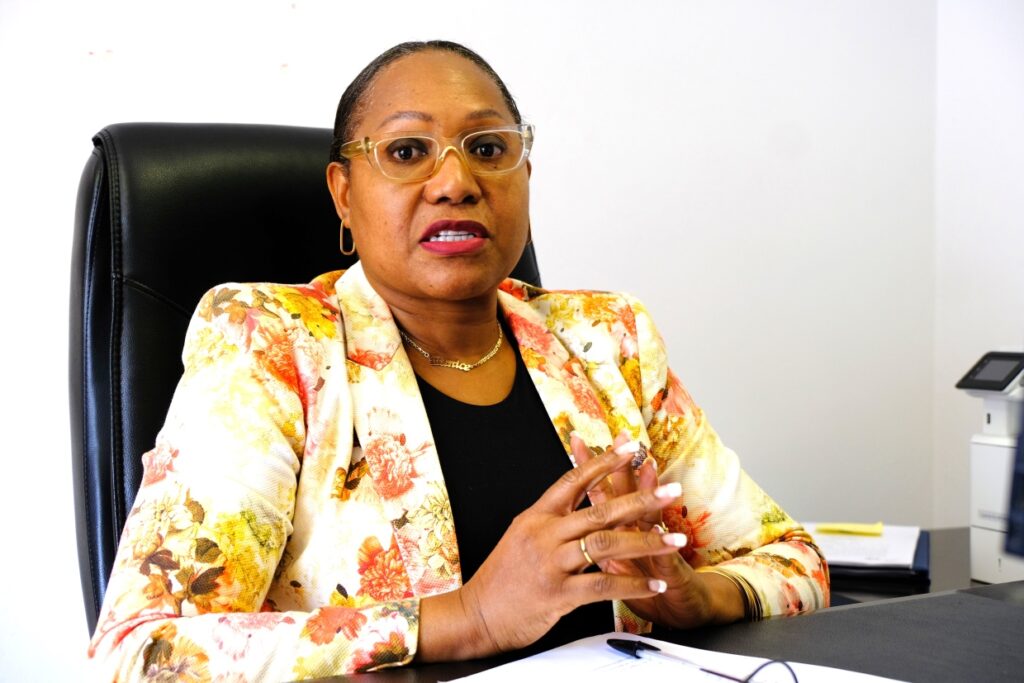
O acesso à justiça fiscal é estruturado de forma a garantir o direito ao contraditório e a revisão das decisões judiciais. Segundo a juíza-presidente da Segunda Secção do Tribunal Administrativo, Amélia Simbine, o sistema permite que as partes envolvidas em litígios, caso não se sintam satisfeitas com a solução apresentada em primeira instância, possam recorrer para a Segunda Secção. Caso a decisão desta secção também não seja aceite, existe ainda um terceiro grau de jurisdição: o Plenário do Tribunal Administrativo, que atua como a última instância de decisão.
Este modelo de hierarquia judicial visa assegurar que a interpretação da lei seja feita de forma rigorosa, permitindo que as empresas e os contribuintes individuais tenham mecanismos legais para contestar apuramentos de impostos ou decisões aduaneiras com as quais não concordam.
Setores de atividade e tendências de litígio
Embora a tributação afete todos os setores da economia, a análise da natureza dos processos que chegam ao Tribunal Administrativo revela tendências importantes. A área aduaneira, especificamente no que diz respeito à importação de bens de consumo, destaca-se como uma fonte significativa de litígios. Este cenário é frequentemente influenciado pela dependência de importações para suprir necessidades internas, o que gera um volume elevado de transações sujeitas a controlo aduaneiro.
No âmbito do fisco interno, a maioria dos processos envolve empresas, tanto de pequena como de grande dimensão, que contestam os critérios utilizados pela Administração Tributária no cálculo dos impostos a pagar no final de cada exercício económico. A divergência surge, muitas vezes, na interpretação dos critérios de apuramento, levando as entidades a procurar a via judicial para clarificar as suas obrigações fiscais.
Desafios da literacia fiscal
Um dos pontos centrais abordados pela magistrada é o nível de literacia fiscal. A complexidade das leis tributárias e a necessidade de uma compreensão clara das obrigações por parte dos contribuintes são desafios constantes. A falta de conhecimento profundo sobre as normas pode levar a erros na interpretação das regras, o que, por sua vez, aumenta a probabilidade de conflitos com a administração pública.
A literacia fiscal é, portanto, um pilar essencial para a estabilidade económica. Quando os contribuintes compreendem os fundamentos da tributação e os procedimentos legais, a probabilidade de litígios diminui, promovendo um ambiente de maior transparência e conformidade. A justiça, neste sentido, não apenas resolve conflitos, mas também contribui para a pedagogia jurídica ao emitir decisões que clarificam a aplicação da lei.
O papel da justiça na estabilidade económica
O sistema de justiça fiscal atua como um árbitro necessário entre o Estado e os agentes económicos. Em qualquer economia moderna, a previsibilidade e a segurança jurídica são fundamentais para o investimento e para o funcionamento das empresas. Quando um tribunal decide sobre um litígio fiscal, ele está a definir o alcance das normas e a garantir que a carga tributária seja aplicada de forma justa e equitativa.
A existência de tribunais especializados, como a Segunda Secção do Tribunal Administrativo, permite que as questões técnicas complexas sejam analisadas por magistrados com conhecimento específico na matéria, o que é vital para a qualidade das decisões. A proteção dos direitos dos contribuintes, aliada à fiscalização da legalidade da atuação da Administração Pública, forma o equilíbrio necessário para que o sistema tributário funcione como um instrumento de desenvolvimento e não como um obstáculo ao crescimento económico.